Euríbor a 12 meses: qué es y cómo se calcula

Todo hipotecado con préstamo variable sabe que su cuota depende del euríbor, pero pocos saben realmente qué hay detrás de ese número: quién lo calcula, con qué datos y por qué se publica precisamente a las 11:00 de la mañana cada día laborable. En este artículo te explicamos el mecanismo completo, desde qué significa el término hasta la metodología exacta con la que se obtiene cada valor.
¿Qué significa «euríbor»?
Euríbor es el acrónimo de Euro Interbank Offered Rate (tipo de interés ofrecido en el mercado interbancario del euro). Representa, en esencia, el tipo de interés medio al que los principales bancos europeos se prestan dinero entre sí a corto plazo en el mercado monetario.
Aunque a menudo se habla del «euríbor» en singular, en realidad existen cinco plazos distintos: a 1 semana, 1 mes, 3 meses, 6 meses y 12 meses. En España, el que se utiliza como referencia para la inmensa mayoría de las hipotecas variables es el euríbor a 12 meses, también conocido simplemente como euríbor a un año.
¿Por qué se usa el euríbor a 12 meses en las hipotecas?
La elección de este plazo concreto responde a una cuestión práctica: al ser una referencia a un año, permite que las hipotecas se revisen con una periodicidad razonable (anual o semestral) sin generar cambios de cuota excesivamente frecuentes, como ocurriría si se usara el euríbor a 1 semana o a 1 mes, cuya volatilidad diaria es mayor. Esta convención se estableció en España desde la entrada del euro en 1999, sustituyendo al antiguo índice de referencia MIBOR, que se usaba con la peseta.
¿Quién calcula el euríbor?
El euríbor lo administra el EMMI (European Money Markets Institute), una institución con sede en Bruselas, bajo la supervisión de la ESMA (Autoridad Europea de Valores y Mercados) y, en España, del Banco de España y la CNMV.
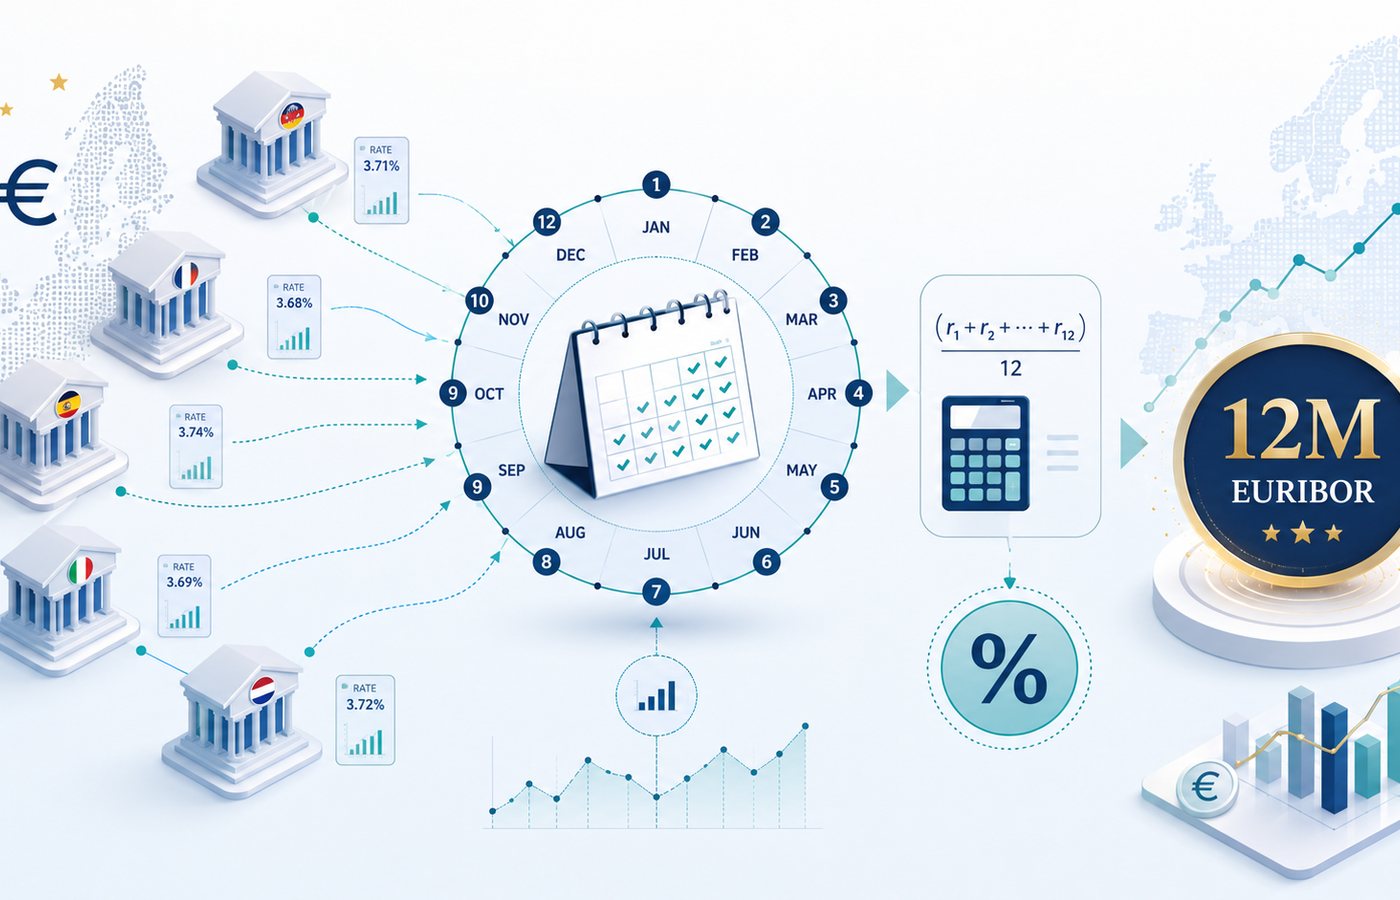
Para calcularlo, el EMMI se apoya en un panel de bancos activos en el mercado monetario europeo (actualmente unos 18-20, entre ellos Santander, BBVA y CaixaBank por parte española), que envían diariamente sus datos de operaciones antes de las 10:45 horas CET. Este panel ha ido reduciéndose con los años: llegó a estar formado por 42 bancos y hoy son considerablemente menos, con entradas y salidas puntuales (por ejemplo, Barclays anunció su retirada del panel en febrero de 2026, mientras otro banco se incorporaba poco después).
¿Cómo se calcula?: la metodología híbrida
Desde julio de 2019, el euríbor se calcula con la llamada metodología híbrida, diseñada para basarse en transacciones reales del mercado siempre que sea posible, en lugar de en estimaciones subjetivas de los bancos. El cálculo se estructura en varios niveles jerárquicos:
- Nivel 1: se utilizan las operaciones reales realizadas entre bancos por un importe mínimo de 10 millones de euros (umbral reducido desde los 20 millones originales en una revisión de 2021). Es el nivel de mayor fiabilidad, aunque no siempre hay volumen suficiente de transacciones reales cada día para todos los plazos.
- Nivel 2: cuando no hay suficientes datos del Nivel 1, se recurre a operaciones de mercados adyacentes o técnicas de aproximación definidas por EMMI, que permiten estimar el dato a partir de información relacionada.
- Nivel 3: como último recurso, y solo cuando los niveles anteriores no aportan datos suficientes, se utiliza el juicio experto de cada banco del panel, basado en datos históricos y patrones de mercado, siguiendo unas pautas generales fijadas por EMMI.
Una vez recopilados los datos de cada banco del panel, se eliminan el 15% de los valores más altos y el 15% más bajos (para evitar que datos extremos o manipulados distorsionen el resultado), y se calcula la media ponderada del resto, según el volumen de las operaciones de cada entidad. El resultado se redondea a tres decimales.
Publicación diaria y cálculo del dato mensual
El valor del euríbor a 12 meses (y del resto de plazos) se publica cada día laborable a las 11:00 horas CET, de forma prácticamente instantánea tras completarse el cálculo. Sin embargo, para las hipotecas no se utiliza el valor de un único día, sino la media aritmética de todos los valores diarios publicados durante el mes. Es este dato mensual el que el Banco de España recopila y publica oficialmente, habitualmente en los primeros días del mes siguiente, en su Boletín Estadístico y en el Boletín Oficial del Estado (BOE), y es el valor que utilizan los bancos para revisar las hipotecas variables de sus clientes.
Resumen del proceso, paso a paso
| Paso | Qué ocurre |
|---|---|
| 1. Recopilación | Los bancos del panel envían sus datos de operaciones antes de las 10:45 CET |
| 2. Cálculo | EMMI aplica la metodología híbrida (niveles 1, 2 y 3) para cada plazo |
| 3. Filtrado | Se eliminan el 15% de valores más altos y más bajos |
| 4. Publicación diaria | El valor se publica a las 11:00 CET cada día laborable |
| 5. Cálculo mensual | Se calcula la media aritmética de todos los valores diarios del mes |
| 6. Publicación oficial | El Banco de España publica la media mensual en el BOE, normalmente a comienzos del mes siguiente |
¿Por qué cambió la metodología?: el escándalo de manipulación
La razón por la que el euríbor pasó de un sistema basado en estimaciones a uno basado en transacciones reales tiene su origen en el escándalo de manipulación del Libor y el Euríbor destapado en torno a 2012, cuando se descubrió que varios traders de distintos bancos habían coordinado sus estimaciones diarias para beneficiar sus propias posiciones financieras, en lugar de reflejar honestamente el coste real del dinero interbancario. Este escándalo derivó en importantes sanciones a varias entidades y en una reforma regulatoria a nivel europeo, plasmada en el Reglamento de Índices de Referencia de la UE (Benchmark Regulation, o BMR, Reglamento 2016/1011), que exigió a EMMI rediseñar por completo la metodología de cálculo para basarla, en la medida de lo posible, en operaciones reales verificables, reduciendo así el margen de manipulación o subjetividad.
Preguntas frecuentes
¿El euríbor lo fija el Banco Central Europeo?
No directamente. El BCE no participa en su cálculo, aunque su política monetaria (los tipos de interés oficiales que fija) influye de forma decisiva en la evolución del euríbor, ya que condiciona el coste al que los bancos se prestan dinero entre sí.
¿Por qué a veces se habla de «euríbor diario» y otras de «euríbor mensual»?
El euríbor diario es el valor que se publica cada día laborable; el euríbor mensual (el que realmente se usa para revisar las hipotecas) es la media aritmética de todos esos valores diarios a lo largo de un mes natural.
¿Puede cualquier banco entrar o salir del panel del euríbor?
No libremente: los bancos del panel deben cumplir unos requisitos de actividad en el mercado monetario europeo y comprometerse a un código de obligaciones específico, supervisado por EMMI y las autoridades correspondientes.
¿Es posible que el euríbor deje de existir en el futuro?
Aunque en su día se planteó como escenario posible durante la reforma de 2019 (ante la incertidumbre de si EMMI lograría adaptarlo a tiempo a la nueva normativa), el euríbor superó con éxito la transición a la metodología híbrida y hoy es un índice plenamente conforme con el reglamento europeo, sin ninguna previsión de desaparición a corto o medio plazo.
Conclusión
El euríbor a 12 meses, el número que determina la cuota de millones de hipotecas en España, es el resultado de un proceso técnico riguroso: un panel de bancos que reporta operaciones reales, una metodología híbrida diseñada tras el escándalo de manipulación de la pasada década, y una supervisión europea estricta que garantiza su fiabilidad. Entender este mecanismo no cambia el valor que vayas a pagar en tu próxima revisión, pero sí te ayuda a comprender por qué el dato que ves cada mes es el resultado de un cálculo transparente y verificable, y no una cifra arbitraria fijada por un banco o un gobierno.
Este artículo tiene una finalidad informativa y no constituye asesoramiento financiero personalizado. Consulta el valor oficial actualizado del euríbor en la web del Banco de España antes de hacer tus propios cálculos.