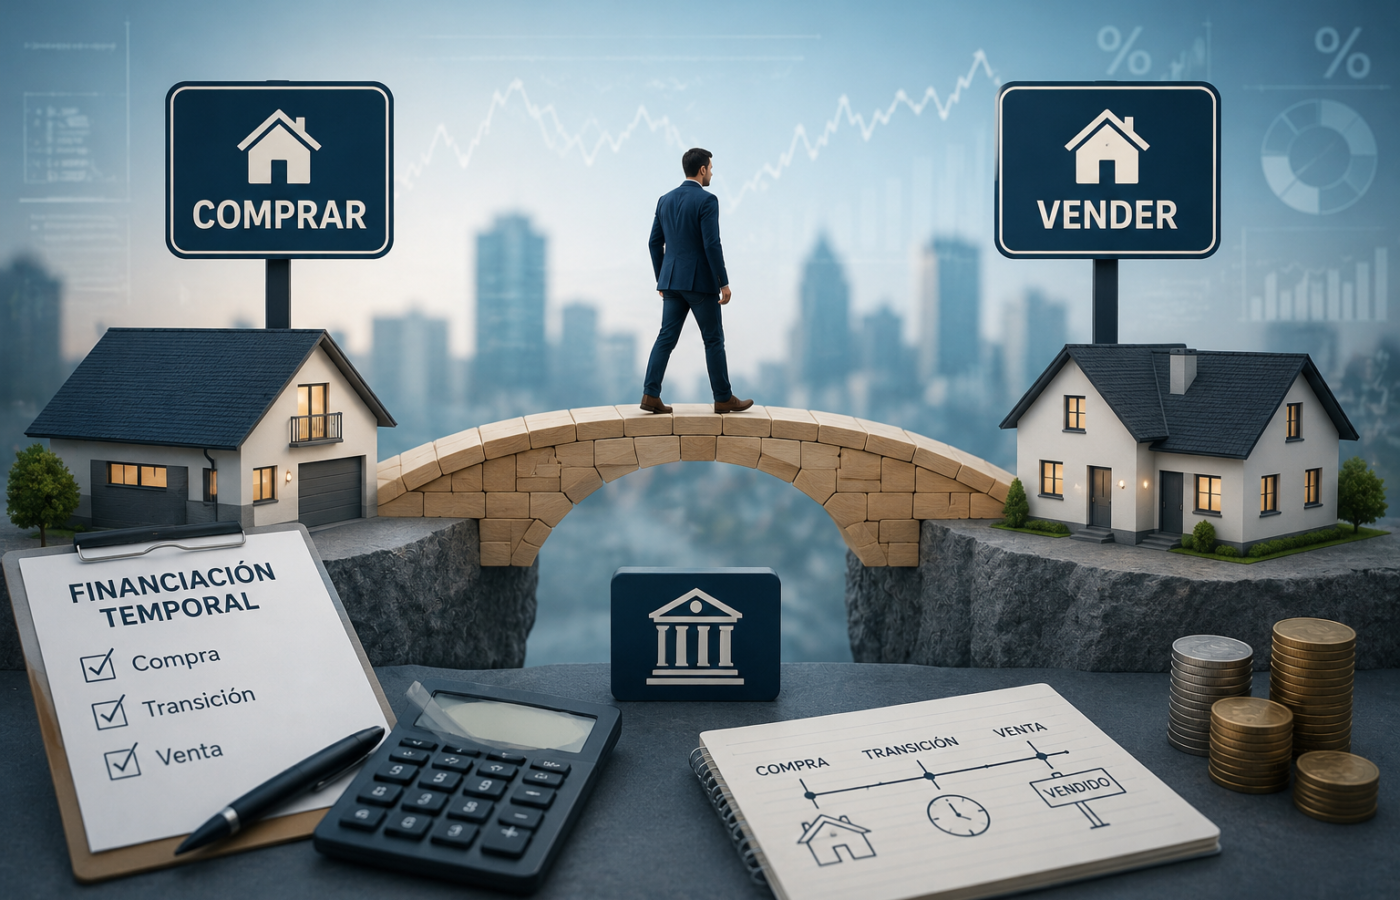
Hipoteca puente: cómo funciona al comprar antes de vender

Encontrar la vivienda que quieres justo cuando todavía no has vendido la tuya es una de las situaciones más habituales -y más estresantes- a la hora de cambiar de casa. La hipoteca puente existe precisamente para resolver este problema: te permite comprar la nueva vivienda sin tener que esperar a formalizar la venta de la actual. En este artículo te explicamos cómo funciona, qué requisitos exige el banco y cuáles son sus principales riesgos.
Qué es una hipoteca puente
Una hipoteca puente es un préstamo hipotecario que unifica en una sola operación dos garantías: el capital que todavía te queda por pagar de tu vivienda actual y la financiación necesaria para comprar la nueva. En lugar de tener dos hipotecas separadas, el banco te concede un único préstamo respaldado por ambas propiedades, que actúa como «puente» temporal hasta que consigas vender la vivienda antigua.
Cómo funciona paso a paso
- El banco unifica ambas deudas. Al importe pendiente de tu hipoteca actual se le suma la financiación de la nueva vivienda, formando un único préstamo con dos garantías hipotecarias (la vivienda antigua y la nueva).
- Se establece un plazo para vender la vivienda antigua, habitualmente de entre 2 y 5 años, aunque algunos bancos lo limitan a 12-24 meses.
- Durante ese periodo, pagas una cuota reducida, normalmente en modalidad de carencia de capital (solo pagas intereses, sin amortizar capital), aunque algunos bancos ofrecen alternativas como una cuota especial reducida (parte de capital, parte de intereses) o directamente la cuota completa.
- Cuando vendes la vivienda antigua, utilizas el dinero de la venta para cancelar la parte del préstamo correspondiente a esa garantía.
- El préstamo puente se convierte automáticamente en una hipoteca convencional, ya con una sola garantía (la vivienda nueva) y con las condiciones habituales de amortización a partir de ese momento.
Cuánto puedes financiar
Con una hipoteca puente es posible acceder a una financiación de hasta el 100% del valor de la nueva vivienda, siempre que la suma del capital pendiente de la hipoteca antigua más el nuevo préstamo no supere aproximadamente el 80% del valor de tasación conjunto de ambas viviendas. El plazo de amortización puede llegar hasta los 30-40 años, según la entidad.
Las tres modalidades de cuota durante el periodo puente
| Modalidad | En qué consiste |
|---|---|
| Cuota con carencia de capital | Solo pagas los intereses del préstamo; no amortizas capital hasta vender la vivienda antigua. Es la cuota más baja y la más habitual |
| Cuota especial reducida | Pagas una cuota inferior a la definitiva, con una pequeña parte destinada a capital y el resto a intereses |
| Cuota normal | Amortizas capital e intereses desde el principio, como en cualquier hipoteca convencional. Es la opción menos habitual en este producto |
Requisitos que suele exigir el banco
La hipoteca puente es un producto que los bancos analizan con especial cautela, ya que asumen el riesgo de que la vivienda antigua no llegue a venderse. Los requisitos más habituales son:
- Alta probabilidad de venta de la vivienda actual, valorando su ubicación, estado y la demanda en la zona.
- Un porcentaje mínimo ya amortizado de la hipoteca actual (en muchos bancos, en torno al 20-30%), para que exista margen de garantía suficiente.
- Capacidad de pago sólida, ya que el banco debe comprobar que podrías afrontar la cuota completa (ambas hipotecas juntas) si la venta se retrasara más de lo previsto.
- Perfil financiero estable: ingresos recurrentes, buen historial crediticio y ausencia de otras deudas relevantes.
- Tasación favorable de ambas viviendas.
Ventajas de la hipoteca puente
- Te permite comprar la vivienda que quieres sin perderla por no haber vendido todavía la actual.
- Evita la presión de malvender tu vivienda actual por falta de tiempo, dándote margen para negociar un buen precio.
- Simplifica los trámites al unificar ambas operaciones en un único préstamo.
- Durante el periodo de carencia, la cuota suele ser sensiblemente más baja que pagar dos hipotecas completas por separado.
Riesgos e inconvenientes a tener muy en cuenta
- El riesgo principal es no vender la vivienda antigua a tiempo. Si termina el periodo de carencia sin haber conseguido la venta, tendrás que empezar a pagar la cuota completa de ambas viviendas juntas, lo que puede suponer una carga financiera muy elevada.
- Tipos de interés generalmente más altos que los de una hipoteca convencional, dado el mayor riesgo que asume el banco.
- El valor de la vivienda antigua puede fluctuar durante el periodo de venta, afectando al resultado final de la operación.
- Producto cada vez menos habitual en la oferta comercial de los bancos. Debido al riesgo de impago que supone para las entidades, varios bancos han restringido notablemente su concesión en los últimos tiempos, reservándola solo para perfiles de solvencia muy alta; en muchos casos no aparece publicitada abiertamente y hay que solicitarla directamente en la oficina.
¿Cuándo tiene sentido plantearse una hipoteca puente?
- Has encontrado una vivienda que realmente te interesa y no quieres arriesgarte a perderla esperando a vender la tuya.
- Tu vivienda actual está en una zona con alta demanda y buena previsión de venta en un plazo razonable.
- Tienes una situación financiera sólida que te permitiría asumir, en el peor de los casos, el pago de ambas hipotecas simultáneamente durante un tiempo si la venta se retrasa.
- Has hecho un estudio realista del mercado inmobiliario de tu zona antes de comprometerte, en lugar de asumir que la venta será rápida sin ninguna base objetiva.
Si no cumples estas condiciones con cierta holgura, es preferible valorar alternativas, como esperar a vender antes de comprar, o negociar con el vendedor de la nueva vivienda una fecha de entrada más flexible.
Preguntas frecuentes
¿Qué pasa si no consigo vender mi vivienda antigua en el plazo pactado?
Dependiendo de la entidad, puedes solicitar una ampliación del plazo o una refinanciación de las condiciones, aunque no todos los bancos lo ofrecen de forma automática; en el peor de los casos, tendrías que asumir el pago íntegro de ambas hipotecas hasta conseguir la venta.
¿Puedo alquilar mi vivienda antigua mientras la vendo con una hipoteca puente?
En muchos casos sí es posible, aunque conviene confirmarlo con tu banco, ya que puede haber condiciones específicas al respecto en tu contrato.
¿Todos los bancos ofrecen hipoteca puente?
No todos la publicitan abiertamente, aunque varias entidades la conceden bajo petición y tras un análisis específico del perfil del cliente. Conviene comparar condiciones entre varias entidades antes de decidir.
¿Se paga alguna comisión al cancelar la parte de la vivienda antigua tras venderla?
Habitualmente no se aplica comisión por esa amortización parcial, aunque conviene confirmarlo en las condiciones concretas de tu contrato antes de firmar.
Conclusión
La hipoteca puente es una herramienta útil para no perder la vivienda que quieres comprar mientras vendes la actual, pero es también uno de los productos hipotecarios de mayor riesgo, tanto para el banco como para el cliente. Antes de solicitarla, haz un análisis realista de cuánto tiempo tardarías en vender tu vivienda actual y asegúrate de poder asumir, en el peor de los escenarios, el pago de ambas hipotecas si la venta se retrasa más de lo previsto.
Este artículo tiene una finalidad informativa y no constituye asesoramiento financiero personalizado. Antes de contratar una hipoteca puente, compara condiciones entre varias entidades y consulta con un asesor financiero independiente.