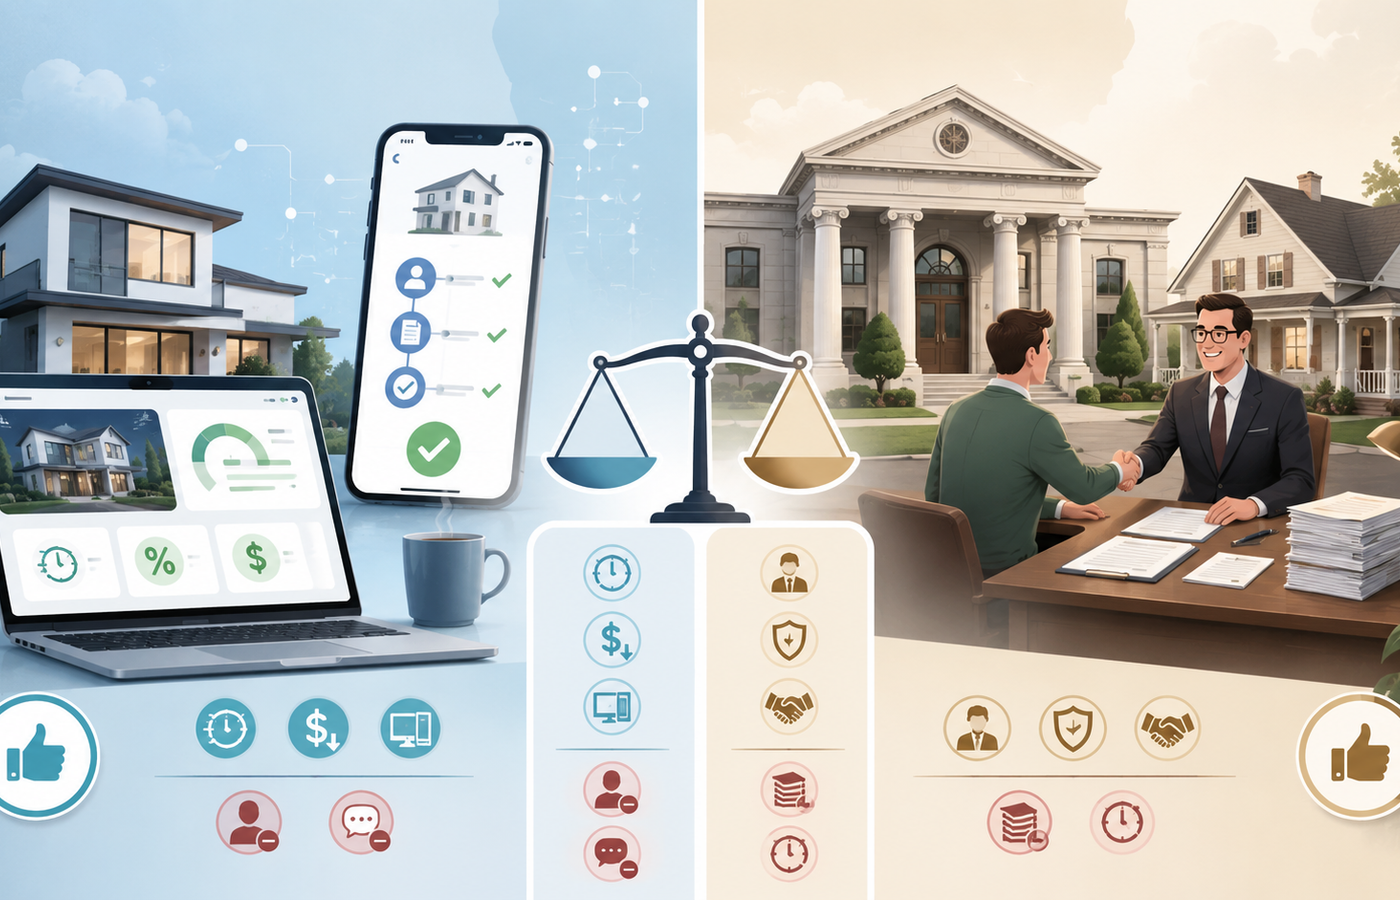
Hipotecas de bancos online vs bancos tradicionales: pros y contras

Cada vez es más habitual encontrar hipotecas anunciadas como «100% online», con procesos que prometen resolverse sin pisar una oficina. Pero, ¿de verdad conviene siempre esta opción frente a un banco tradicional? En este artículo comparamos ambos modelos con sus ventajas e inconvenientes reales, para que elijas con criterio y no solo por comodidad aparente.
Qué es realmente un «banco online» en el terreno hipotecario
Antes de comparar, conviene una aclaración importante: la mayoría de bancos online del mercado español no son entidades independientes, sino marcas digitales que pertenecen a grandes grupos bancarios tradicionales. Openbank es la filial digital de Santander, imagin pertenece a CaixaBank, y otras entidades digitales operan bajo la licencia de bancos ya establecidos. Esto significa que, en muchos casos, no estás eligiendo entre «un banco pequeño y arriesgado» frente a «uno grande y seguro», sino entre dos formas distintas de relacionarte con el mismo tipo de solvencia bancaria.
Ventajas de contratar una hipoteca con un banco online
- Proceso más ágil: la documentación se sube digitalmente, sin necesidad de desplazarte a una oficina hasta la firma final ante notario (que siempre es presencial, sea cual sea el banco).
- Menos vinculación exigida, en muchos casos: al tener una estructura de costes más reducida (sin red de oficinas que mantener), algunos bancos online pueden permitirse ofrecer tipos competitivos con menos productos vinculados obligatorios.
- Comisiones de apertura reducidas o inexistentes en varias de estas ofertas, aunque no es una regla universal.
- Transparencia en la información inicial: los simuladores online suelen mostrar de forma clara los distintos escenarios (TIN, TAE, cuota) antes de iniciar cualquier trámite formal.
- Flexibilidad horaria: puedes avanzar en la documentación y las gestiones fuera del horario comercial tradicional.
Inconvenientes de un banco online
- Menor margen de negociación personal: los procesos suelen estar más estandarizados, con menos espacio para negociar cara a cara condiciones específicas fuera de lo que ya ofrece el simulador.
- Análisis de riesgo más rígido con perfiles atípicos: si tu situación es compleja (autónomo con ingresos variables, ingresos combinados de varias fuentes, documentación poco convencional), un banco tradicional con un gestor dedicado puede ofrecer un análisis más flexible y personalizado que un proceso mayormente automatizado.
- Atención limitada para dudas complejas: aunque la mayoría ofrece atención telefónica o por chat, resolver dudas muy específicas puede resultar menos ágil que hablar directamente con un gestor asignado.
- Requiere cierta soltura digital: firma electrónica, subida de documentos escaneados y gestión de la carpeta ciudadana pueden suponer una barrera para quien no está familiarizado con estos trámites.
Ventajas de un banco tradicional
- Trato personalizado: un gestor de tu oficina puede conocer tu situación con detalle y ajustar la propuesta a tu caso concreto, algo especialmente valioso si tienes un perfil no estándar.
- Mayor flexibilidad para operaciones complejas: dobles garantías, avalistas, herencias con hipoteca pendiente, ingresos como autónomo o combinación de varias fuentes de renta suelen gestionarse mejor con atención presencial y análisis caso a caso.
- Red de oficinas para gestiones futuras: novaciones, dudas sobre amortización, incidencias con seguros vinculados o cualquier trámite posterior a la firma pueden resolverse presencialmente si lo prefieres.
- Experiencia acumulada en negociación: en un banco tradicional suele haber más margen para presentar contraofertas de otras entidades y negociar condiciones a medida.
Inconvenientes de un banco tradicional
- Procesos generalmente más lentos, con más idas y venidas de documentación física o presencial.
- Mayor exigencia de vinculación en la mayoría de los casos, para acceder a los tipos más competitivos.
- Necesidad de desplazarte a la oficina en varias fases del proceso, no solo en la firma final.
- Menor transparencia inicial en algunos casos: es más habitual tener que esperar a hablar con un gestor para conocer condiciones concretas, en lugar de obtenerlas al instante con un simulador.
Tabla comparativa resumen
| Banco online | Banco tradicional | |
|---|---|---|
| Velocidad del proceso | Generalmente más rápido | Generalmente más lento |
| Vinculación exigida | A menudo menor | A menudo mayor |
| Flexibilidad con perfiles complejos | Menor | Mayor |
| Trato personalizado | Limitado (chat, teléfono) | Alto (gestor asignado) |
| Comodidad (sin desplazamientos) | Alta | Baja-media |
| Margen de negociación | Menor | Mayor |
| Firma final ante notario | Presencial, igual que en banca tradicional | Presencial |
¿Hay diferencia real en el tipo de interés?
No existe una regla fija: hay ofertas online muy competitivas y otras que no lo son tanto, igual que ocurre con la banca tradicional. Como vimos en nuestra comparativa de mejores hipotecas fijas de 2026, tanto Openbank (online) como varias entidades tradicionales aparecen entre las opciones más competitivas del mercado en distintos momentos. La clave no está en el canal (online o presencial), sino en comparar la TAE y la vinculación concreta de cada oferta, sea cual sea el formato de la entidad.
Un matiz importante: la firma siempre es presencial
Independientemente del banco que elijas, la firma de la escritura ante notario es siempre presencial por ley, salvo en supuestos muy concretos de firma electrónica notarial que todavía no están generalizados para hipotecas. Esto significa que, aunque todo el proceso previo se haga de forma digital con un banco online, el último paso requerirá acudir físicamente a una notaría, igual que con cualquier banco tradicional.
Para qué perfil conviene cada opción
- Un banco online suele encajar mejor si tienes un perfil laboral estándar (nómina fija, ingresos estables, buen historial crediticio), te sientes cómodo con trámites digitales, y prefieres minimizar desplazamientos y tiempos de gestión.
- Un banco tradicional suele encajar mejor si eres autónomo, tienes ingresos combinados o poco convencionales, prevés necesitar negociar condiciones específicas, o simplemente prefieres tener un interlocutor humano de referencia durante todo el proceso y en el futuro.
Nada impide, además, comparar ambas opciones en paralelo: puedes solicitar simulación con un banco online y con uno tradicional al mismo tiempo, y usar la mejor oferta de cada uno como palanca de negociación frente al otro.
Preguntas frecuentes
¿Es menos seguro un banco online que uno tradicional?
No necesariamente; la mayoría de bancos online españoles pertenecen a grandes grupos bancarios tradicionales y están sujetos a la misma regulación y supervisión del Banco de España que cualquier otra entidad.
¿Puedo pasar de un proceso online a hablar con una persona si tengo dudas?
Sí, la mayoría de bancos online ofrecen atención telefónica o por chat con personal especializado, aunque no dispongan de oficinas físicas para atención presencial.
¿Los bancos online exigen menos documentación?
No suele ser menos documentación, sino un formato distinto de entrega (digital en lugar de presencial); los requisitos de solvencia y la documentación exigida son, en general, equivalentes a los de un banco tradicional.
¿Puedo negociar condiciones con un banco online igual que con uno tradicional?
El margen de negociación suele ser menor, al estar los procesos más estandarizados, aunque presentar una oferta competidora de otra entidad puede seguir siendo útil como argumento, según la política de cada banco online.
Conclusión
Ni los bancos online ni los tradicionales son sistemáticamente mejores: cada modelo tiene ventajas claras según tu perfil y tus prioridades. Si valoras la rapidez, la comodidad y tienes un perfil financiero estándar, un banco online puede ser una buena opción; si tu situación es más compleja o prefieres negociar con una persona de confianza, un banco tradicional suele ofrecer más margen. En cualquier caso, compara siempre la TAE y la vinculación real de cada oferta, independientemente del canal por el que la contrates.
Este artículo tiene una finalidad informativa y no constituye asesoramiento financiero personalizado. Antes de contratar una hipoteca, compara varias ofertas, tanto de bancos online como tradicionales, y solicita una simulación personalizada para tu perfil concreto.