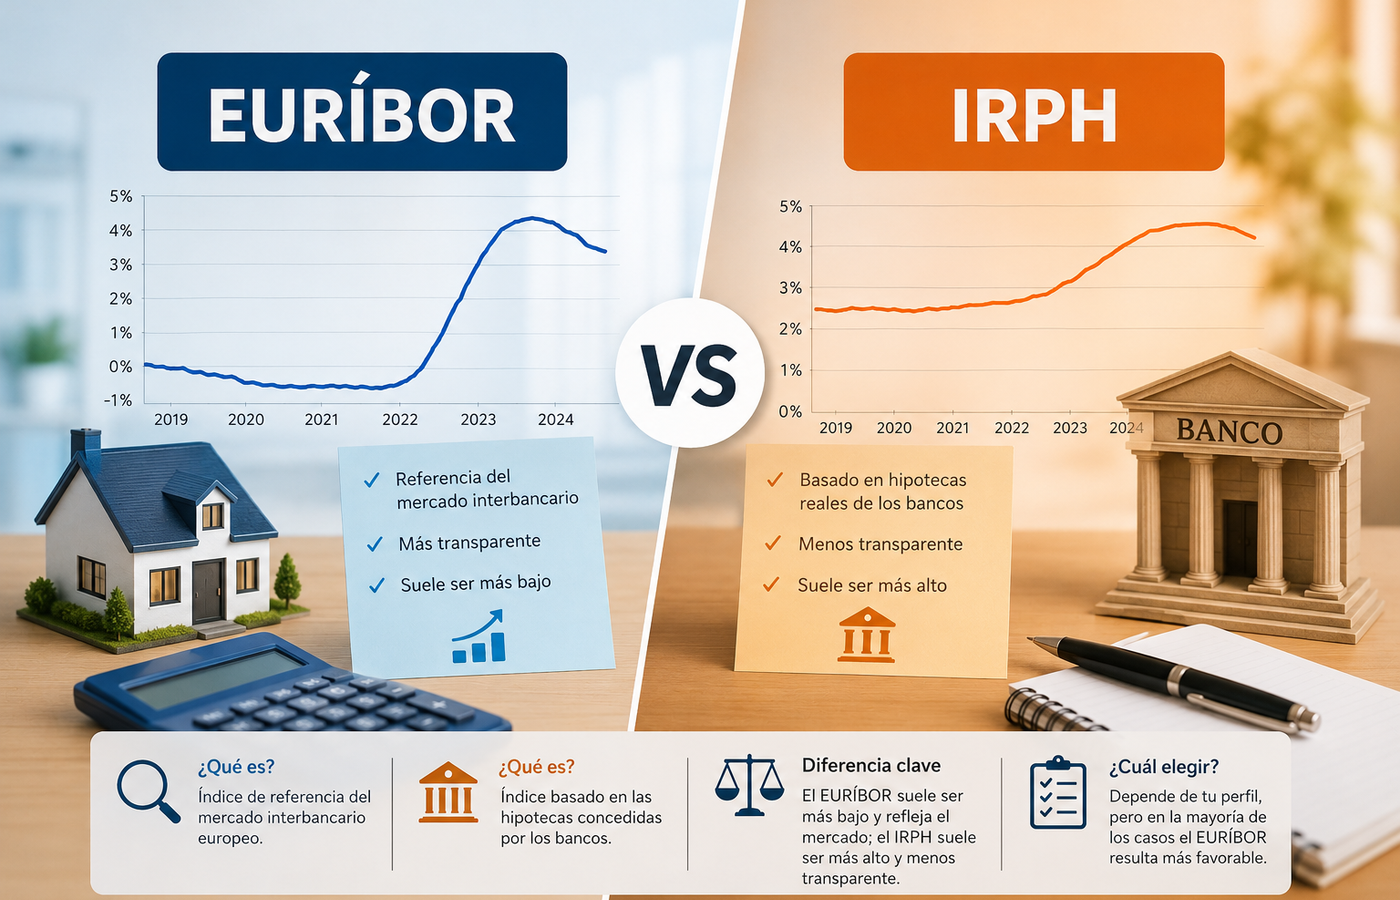
Euríbor vs IRPH: diferencias y qué índice es mejor

Si tu hipoteca no está referenciada al euríbor, es muy probable que lo esté a otro índice menos conocido pero igualmente relevante: el IRPH. Ha sido, además, uno de los índices hipotecarios más discutidos en los tribunales españoles y europeos durante la última década. En este artículo te explicamos en qué se diferencia del euríbor, por qué suele ser más caro, y cuál es la situación legal actual si tienes una hipoteca referenciada a él.
¿Qué es el euríbor?
Como explicamos en detalle en nuestro artículo sobre euríbor a 12 meses: qué es y cómo se calcula, el euríbor es el tipo de interés medio al que los principales bancos europeos se prestan dinero entre sí en el mercado interbancario, calculado por el EMMI a partir de un panel de bancos y publicado diariamente.
¿Qué es el IRPH?
El IRPH (Índice de Referencia de Préstamos Hipotecarios) es otro índice oficial, publicado mensualmente por el Banco de España, que también se utiliza como referencia en hipotecas variables, aunque de forma mucho menos extendida que el euríbor. A diferencia de este, el IRPH no mide el coste al que se prestan dinero los bancos entre sí, sino que se calcula como la media de los tipos de interés reales que las entidades financieras han aplicado ese mes en las hipotecas que han concedido a sus clientes.
Históricamente existieron tres variantes: el IRPH Cajas, el IRPH Bancos y el IRPH Entidades (una combinación de los dos anteriores). Las dos primeras desaparecieron en 2013, quedando desde entonces únicamente el IRPH Entidades como referencia vigente.
¿Cómo se calcula cada uno: la diferencia clave?
| Euríbor | IRPH | |
|---|---|---|
| Qué mide | El coste al que los bancos se prestan dinero entre sí | La media de los tipos que los bancos aplican realmente a sus clientes hipotecarios |
| Quién lo calcula | EMMI, a partir de un panel de bancos europeos | Banco de España, a partir de los datos que reportan las entidades españolas |
| Tratamiento de datos atípicos | Se eliminan el 15% de valores más altos y más bajos (medias recortadas) | No se eliminan datos atípicos; es una media aritmética simple |
| Ponderación | Ponderado según el volumen de las operaciones | Sin ponderar por número de operaciones ni importe |
| Frecuencia de publicación | Diaria | Mensual |
Esta diferencia metodológica no es un detalle menor: el propio Banco de España ha señalado en informes técnicos que la falta de ponderación y de eliminación de valores atípicos hace del IRPH un indicador «manifiestamente mejorable» como referencia de tendencia central, ya que unas pocas operaciones con condiciones muy distintas al resto pueden distorsionar el índice con más facilidad que en el caso del euríbor.
¿Por qué el IRPH suele ser más caro que el euríbor?
Al calcularse a partir de los tipos de interés que ya incluyen el margen de beneficio de cada banco (mientras que el euríbor es solo el coste «mayorista» del dinero, sin ningún margen añadido), el IRPH ha sido históricamente entre 1 y 2 puntos porcentuales más alto que el euríbor. Sin embargo, esta diferencia no es constante: en algunos periodos recientes se ha reducido notablemente. Por ejemplo, en marzo de 2026 el IRPH se situó en el 2,840%, frente a un euríbor del 2,565% ese mismo mes, una diferencia de apenas 0,275 puntos, muy por debajo de la brecha histórica habitual.
Una ventaja aparente que resultó ser un problema
Durante los años en que las cajas de ahorro comercializaban hipotecas IRPH, el argumento de venta habitual era que se trataba de un índice «más estable», con menos oscilaciones que el euríbor. Esto es cierto en parte: al calcularse como una media de tipos ya aplicados (que cambian más lentamente que el coste interbancario), el IRPH efectivamente fluctúa menos de un mes a otro.
El problema es que esa estabilidad funcionó en contra del consumidor durante los largos años de tipos bajos y negativos (2016-2022): mientras el euríbor se hundía, el IRPH se mantuvo en niveles sensiblemente más altos, actuando en la práctica como una especie de «suelo encubierto» que impidió a los hipotecados con este índice beneficiarse de las bajadas de tipos de la misma forma que quienes tenían euríbor.
La batalla judicial del IRPH
El IRPH ha protagonizado uno de los litigios hipotecarios más largos y complejos de la última década en España:
- 2017: el Tribunal Supremo español dictaminó que, al ser un índice oficial publicado por el Banco de España, el IRPH no estaba sujeto a un control de transparencia como el que se aplica a otras cláusulas contractuales, cerrando la puerta a muchas reclamaciones.
- 2020: el Tribunal de Justicia de la Unión Europea (TJUE) corrigió parcialmente esta doctrina, estableciendo que las cláusulas IRPH sí pueden someterse a un control de transparencia, y que si el banco no informó adecuadamente al cliente (por ejemplo, sin explicar la evolución histórica comparada con el euríbor), la cláusula podría declararse abusiva.
- 2023 y 2024: nuevas sentencias del TJUE insistieron en la importancia de que los bancos hubieran informado correctamente sobre el funcionamiento del IRPH y sus diferencias con el euríbor.
- Noviembre de 2025: el Tribunal Supremo dictó dos sentencias (1590/2025 y 1591/2025) que matizan de nuevo el criterio: no existe una nulidad automática de las cláusulas IRPH, y el simple hecho de que el IRPH haya resultado más caro que el euríbor no es, por sí solo, motivo suficiente para anular la cláusula. El Supremo considera que basta con que el consumidor haya tenido acceso a la información (por ejemplo, por su publicación oficial en el BOE), sin exigir que la comprendiera en todo detalle.
- Principios de 2026: han seguido produciéndose sentencias puntuales con resultados dispares según el caso concreto (por ejemplo, casos de subrogación en préstamo promotor con falta de información precontractual), lo que confirma que la situación jurídica del IRPH sigue siendo compleja y dependiente de las circunstancias específicas de cada contrato, más que de una regla general aplicable a todos los casos por igual.
Dado lo cambiante de este terreno legal, si tienes una hipoteca referenciada al IRPH y crees que no fuiste informado adecuadamente en su día, lo más recomendable es que un abogado especializado en este tipo de reclamaciones revise tu escritura y tu documentación precontractual concreta, ya que el resultado depende mucho del caso particular.
¿Qué índice es «mejor»? No hay una respuesta única
| Si valoras… | El índice que probablemente prefieras |
|---|---|
| Pagar, en promedio, menos a lo largo de los años | Euríbor, ya que históricamente ha sido más barato en la mayoría de periodos |
| Tener una cuota más estable, con menos oscilaciones mes a mes | IRPH, aunque esa estabilidad no siempre ha jugado a favor del cliente |
| Beneficiarte al máximo de las bajadas de tipos | Euríbor, que traslada las bajadas de forma más rápida y completa |
| Mayor transparencia y facilidad de comparación entre ofertas | Euríbor, al ser el índice de referencia mucho más extendido y comparado |
En términos generales, y así lo reflejan tanto los datos históricos como los propios informes del Banco de España, el euríbor ha resultado ser la opción más económica para el consumidor en la mayoría de los periodos analizados, aunque el IRPH no ha sido igual de desfavorable en todos los momentos (por ejemplo, durante los picos de subida del euríbor, la diferencia entre ambos se ha reducido considerablemente, como muestra el dato de marzo de 2026).
Qué hacer si tu hipoteca está referenciada al IRPH
- Revisa tu escritura para confirmar si tu hipoteca está realmente referenciada al IRPH Entidades (las variantes Cajas y Bancos ya no existen desde 2013, por lo que si tu contrato las mencionaba, se sustituyeron automáticamente).
- Valora una novación o subrogación para pasar a euríbor o a un tipo fijo, si tu banco actual lo permite o si otra entidad te ofrece mejores condiciones. Te lo explicamos en nuestro artículo sobre subrogación de hipoteca a otro banco.
- Consulta con un abogado especializado en IRPH si crees que no recibiste información adecuada al firmar, para valorar si tu caso concreto tiene opciones reales de reclamación judicial, dado el carácter cambiante de la jurisprudencia reciente.
Preguntas frecuentes
¿Puedo cambiar mi hipoteca de IRPH a euríbor sin ir a juicio?
Sí, mediante una novación con tu banco actual o una subrogación a otra entidad que ofrezca euríbor o tipo fijo, de forma independiente a cualquier vía judicial de reclamación.
¿Todas las hipotecas IRPH son reclamables?
No de forma automática; tras las sentencias del Tribunal Supremo de noviembre de 2025, el resultado de una reclamación depende en gran medida de las circunstancias concretas de cada contrato, especialmente de qué información precontractual recibiste al firmar.
¿El IRPH sigue existiendo para hipotecas nuevas?
Sí, sigue siendo un índice oficial disponible, aunque su uso es residual en comparación con el euríbor; la inmensa mayoría de hipotecas variables que se firman actualmente en España están referenciadas al euríbor.
¿Por qué algunos bancos ofrecían IRPH en lugar de euríbor?
Históricamente, fueron principalmente las cajas de ahorro las que comercializaron hipotecas IRPH, presentándolo como una alternativa más estable, aunque en la práctica resultó ser, en la mayoría de periodos, más caro para el cliente que el euríbor.
Conclusión
El euríbor y el IRPH son dos índices oficiales con una lógica de cálculo completamente distinta: uno mide el coste interbancario del dinero, y el otro promedia los tipos que los bancos ya aplican a sus clientes, lo que explica por qué el IRPH ha sido tradicionalmente más caro y menos favorable para el consumidor. Si tienes una hipoteca referenciada a IRPH, tienes dos caminos no excluyentes: gestionar un cambio a euríbor o tipo fijo mediante novación o subrogación, y valorar con un especialista si tu caso concreto tiene opciones de reclamación judicial dado el complejo y cambiante marco legal actual.
Este artículo tiene una finalidad informativa y no constituye asesoramiento legal o financiero personalizado. La situación judicial del IRPH está en constante evolución; consulta siempre con un abogado especializado antes de iniciar cualquier reclamación, y verifica los datos actualizados de ambos índices en la web del Banco de España.