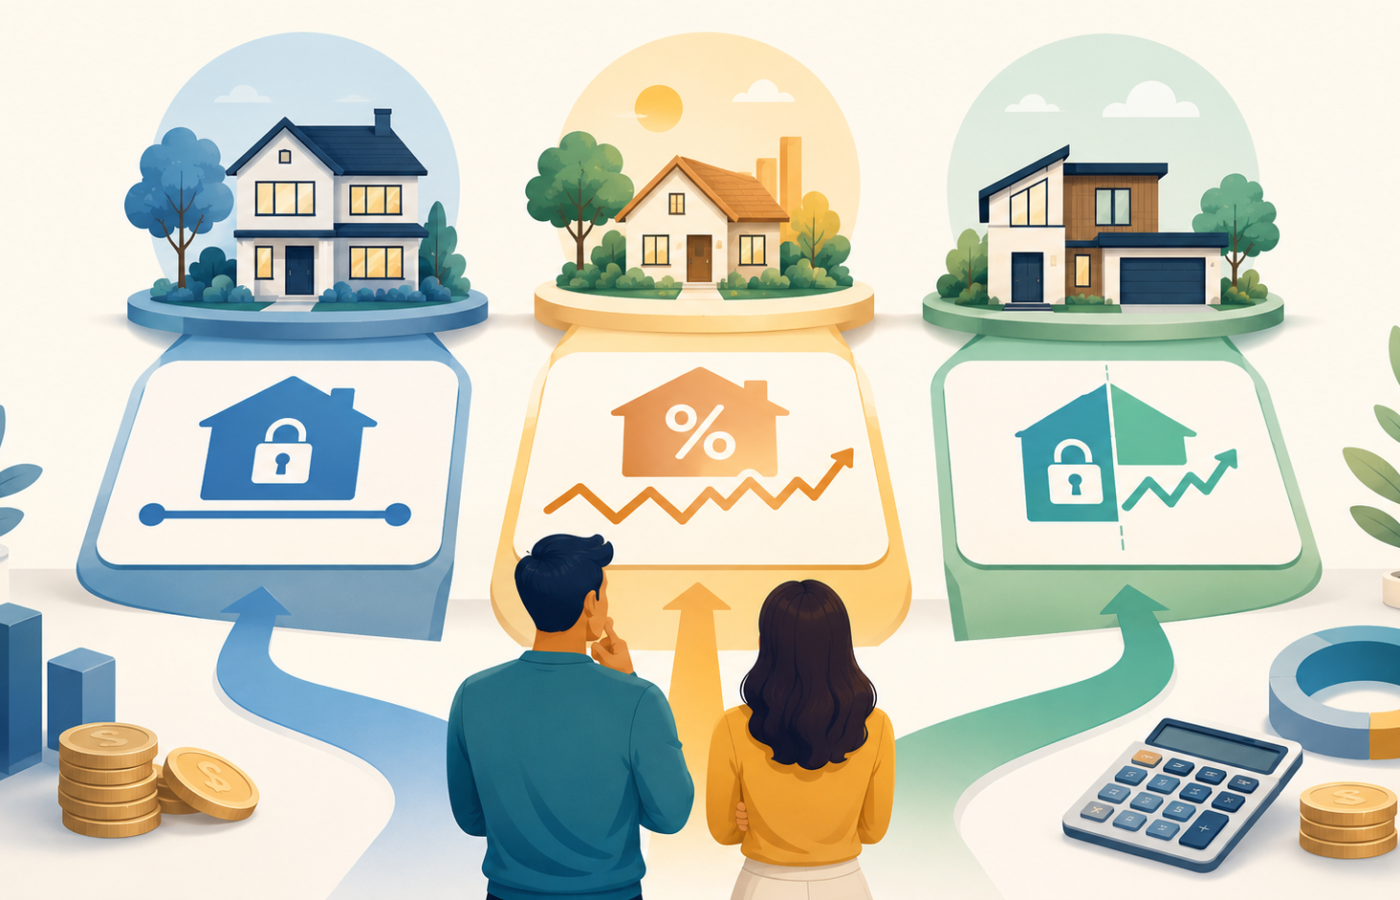
Fija, variable o mixta: tres hipotecas y tres maneras de enfrentarte a los tipos de interés

Elegir el tipo de interés de tu hipoteca es, probablemente, la decisión con mayor impacto económico de todo el proceso de compra de una vivienda: puede suponer una diferencia de miles de euros a lo largo de los años y determina si tu cuota será siempre la misma o puede variar. En esta guía comparamos las tres modalidades disponibles en España (fija, variable y mixta), con sus ventajas, inconvenientes y una orientación clara sobre qué perfil encaja mejor con cada una.
Las tres modalidades, de un vistazo
| Hipoteca fija | Hipoteca variable | Hipoteca mixta | |
|---|---|---|---|
| Tipo de interés | Se mantiene igual durante toda la vida del préstamo | Cambia periódicamente según el euríbor + diferencial | Fijo los primeros años, después variable |
| Cuota mensual | Siempre la misma | Puede subir o bajar en cada revisión | Estable al principio, variable después |
| Nivel de riesgo | Bajo (previsibilidad total) | Medio-alto (depende del euríbor) | Medio (riesgo solo en la segunda fase) |
| Tipo de interés inicial | Algo más alto | Suele ser el más bajo de partida | Intermedio, a veces el más bajo de los tres en el tramo fijo |
| Perfil recomendado | Quien prioriza la tranquilidad y la previsibilidad | Quien tiene margen financiero para asumir subidas de cuota | Quien busca estabilidad inicial sin renunciar del todo a beneficiarse de bajadas futuras |
Hipoteca fija: qué es y cómo funciona
En una hipoteca a tipo fijo, el interés que pagas se establece en el momento de la firma y se mantiene exactamente igual durante toda la vida del préstamo, habitualmente entre 15 y 30 años. Tu cuota mensual será siempre la misma, independientemente de lo que ocurra con el euríbor o con los tipos de interés del Banco Central Europeo.
Ventajas:
- Previsibilidad total: sabes desde el primer día cuánto pagarás cada mes hasta el final.
- Te protege completamente frente a subidas de tipos de interés.
- Facilita la planificación financiera a largo plazo.
Inconvenientes:
- El tipo de interés inicial suele ser algo más alto que el de una variable en el mismo momento.
- No te beneficias si el euríbor baja en el futuro.
- Algunas hipotecas fijas tienen comisión por amortización anticipada más alta que las variables (hasta el 2% los primeros 10 años, frente al 0,25% habitual en variable).
Hipoteca variable: qué es y cómo funciona
En una hipoteca variable, el tipo de interés se calcula sumando un diferencial fijo (que pacta el banco y no cambia) a un índice de referencia, que en la práctica totalidad de los casos en España es el euríbor. Como el euríbor se actualiza constantemente, tu cuota se revisa de forma periódica (normalmente cada 6 o 12 meses) y puede subir o bajar según su evolución.
Ventajas:
- El tipo de interés inicial suele ser el más bajo de las tres modalidades.
- Te beneficias automáticamente si el euríbor baja en el futuro.
- Suele tener comisiones de amortización anticipada más reducidas.
Inconvenientes:
- Tu cuota puede subir de forma notable si el euríbor sube, como ha ocurrido en distintos periodos de los últimos años.
- Genera incertidumbre a la hora de planificar tu presupuesto a largo plazo.
- Desde la Ley 5/2019, las nuevas hipotecas variables no pueden incluir cláusulas suelo (un límite mínimo al tipo aplicado), lo cual es positivo para el cliente, pero conviene revisarlo si tu hipoteca es anterior a esa fecha.
Hipoteca mixta: qué es y cómo funciona
La hipoteca mixta combina ambos mundos: aplica un tipo fijo durante un primer tramo (habitualmente entre 3 y 15 años, siendo 5 y 10 años los más frecuentes) y, una vez terminado ese periodo, pasa a funcionar como una hipoteca variable (diferencial + euríbor) durante el resto del plazo.
Ventajas:
- Estabilidad garantizada durante los primeros años, que suelen coincidir con la etapa de mayor esfuerzo económico (compra reciente, posibles reformas, hijos pequeños).
- El tipo fijo del primer tramo suele ser más bajo que el de una hipoteca fija a todo el plazo.
- Da margen para amortizar capital o cambiar de banco antes de entrar en el tramo variable, si en ese momento no te convence la situación del euríbor.
Inconvenientes:
- Una vez termina el tramo fijo, asumes el mismo riesgo que cualquier hipoteca variable.
- Comparar ofertas entre bancos es más complejo, al combinar dos estructuras de interés distintas.
- El tramo fijo inicial, aunque más bajo que una fija completa, suele ser algo más alto que el de una variable pura en ese mismo periodo.
Tipos de interés orientativos en el mercado (agosto 2026)
Como referencia del momento en que se publica este artículo, estos son los rangos que se pueden encontrar entre las ofertas más competitivas del mercado español:
| Modalidad | Rango orientativo |
|---|---|
| Fija | Desde 2,30% TIN hasta 3,95% TIN, según banco y vinculaciones |
| Variable | Euríbor + 0,35% a euríbor + 0,69% (con euríbor en torno al 2,9%, un tipo total aproximado de 3,25%-3,6%) |
| Mixta (tramo fijo inicial) | Desde 1,45% hasta 2,60% TIN durante los primeros 5-10 años, pasando después a euríbor + diferencial |
Nota: estos datos corresponden a agosto de 2026 y cambian con frecuencia según la evolución del euríbor y la política comercial de cada banco. Consulta siempre la oferta actualizada y compara por TAE, no solo por TIN, ya que la TAE incluye comisiones y el efecto de las vinculaciones (nómina, seguros, tarjetas).
¿Qué eligen los españoles?
Según los últimos datos del Instituto Nacional de Estadística (INE), en torno al 60% de las hipotecas que se firman actualmente en España son a tipo fijo, frente a cerca de un 40% que se reparte entre variable y mixta. La hipoteca fija es la modalidad preferida en España desde mediados de 2020, reflejando una preferencia generalizada por la estabilidad frente al riesgo, especialmente tras las fuertes subidas de euríbor vividas en 2022 y 2023.
Cómo elegir según tu perfil
La decisión no depende solo del tipo de interés del momento, sino de tres factores personales:
- Tu tolerancia al riesgo: ¿te generaría estrés que tu cuota pudiera subir 100-200 € de un año a otro, o prefieres pagar algo más para tener la certeza absoluta de que no cambiará?
- Tu margen financiero: ¿tienes colchón suficiente para absorber una subida de cuota sin comprometer tu economía, o tu presupuesto está ya ajustado al límite?
- Tu horizonte temporal: ¿tienes previsto vender la vivienda o amortizar una parte importante del capital en los próximos años, o esperas mantener la hipoteca durante todo su plazo?
| Si tu prioridad es… | La modalidad que suele encajar mejor |
|---|---|
| Máxima tranquilidad y previsibilidad, sin sorpresas | Hipoteca fija |
| El tipo de interés más bajo posible y tienes margen para asumir riesgo | Hipoteca variable |
| Estabilidad los primeros años, con posibilidad de vender o amortizar antes de pasar a variable | Hipoteca mixta |
Un consejo antes de decidir
Sea cual sea la modalidad que más te convenza, no elijas basándote únicamente en lo que te recomiende el comercial de tu banco habitual: sus incentivos comerciales no siempre están alineados con tu interés como cliente. Compara ofertas de varias entidades, fíjate siempre en la TAE (que incluye comisiones y el efecto real de las vinculaciones) y no solo en el TIN, y haz números con tu propio importe, plazo e ingresos antes de firmar. Como orientación general, se recomienda que la cuota hipotecaria no supere el 30-35% de tus ingresos netos mensuales, para mantener un margen razonable ante imprevistos.
Preguntas frecuentes
¿Puedo cambiar de hipoteca variable a fija más adelante si me arrepiento? Sí, mediante una novación con tu banco actual o subrogándote a otra entidad. Te lo explicamos en detalle en nuestro artículo sobre subrogación de hipoteca a otro banco.
¿La hipoteca mixta es más barata que la fija a largo plazo? Depende de cómo evolucione el euríbor durante el tramo variable; el tramo fijo inicial suele ser más barato que una fija completa, pero el resultado final no se puede garantizar de antemano.
¿Qué pasa si el euríbor se vuelve negativo con una hipoteca variable? Desde la Ley 5/2019, las hipotecas variables firmadas a partir de esa fecha no pueden incluir cláusulas suelo, por lo que en teoría podrías beneficiarte de un euríbor negativo, aunque revisa siempre las condiciones concretas de tu contrato.
¿Todas las hipotecas fijas tienen el mismo tipo de comisión por amortización anticipada? No necesariamente, pero por ley no pueden superar el 2% durante los primeros 10 años y el 1,5% después. Te lo explicamos en detalle en nuestro artículo sobre comisión por amortización anticipada.
Conclusión
No existe una modalidad objetivamente «mejor»: la hipoteca fija ofrece tranquilidad a cambio de un tipo algo más alto, la variable ofrece un coste inicial más bajo a cambio de asumir el riesgo del euríbor, y la mixta busca un punto intermedio entre ambas. La decisión correcta depende de tu tolerancia al riesgo, tu margen financiero y tus planes a medio plazo con la vivienda. Antes de firmar, compara varias ofertas por TAE y simula cómo afectaría a tu cuota una subida relevante del euríbor si finalmente optas por variable o mixta.
Este artículo tiene una finalidad informativa y no constituye asesoramiento financiero personalizado. Los tipos de interés mencionados corresponden a agosto de 2026 y cambian con frecuencia; consulta siempre la oferta actualizada de cada entidad antes de tomar una decisión.